2026年二季度房地产市场运行情况分析
一、总体运行概况
2026年二季度,我国房地产市场延续了一季度的调整态势,整体呈现“总量筑底、结构分化、政策显效”的特征。全国商品房销售面积同比下降约3.5%,降幅较一季度收窄1.2个百分点;销售额同比下降约2.8%,降幅较一季度收窄1.8个百分点。房地产开发投资完成额同比下降约6.2%,新开工面积同比下降约12%,但竣工面积在保交楼政策持续推进下同比增长约4.5%。
从价格端看,70个大中城市新建商品住宅价格环比下跌城市数量从3月的55个减少至6月的42个,二手住宅价格环比下跌城市数量仍维持在60个左右,但跌幅普遍收窄。一线城市核心区域价格率先企稳,二三线城市仍处于探底过程。
二、区域与城市分化明显
二季度房地产市场的结构性特征更加突出。一线及部分强二线城市在政策松绑和需求释放带动下,市场活跃度明显提升。北京、上海、深圳、杭州、成都等城市二手房成交量环比增长15%—25%,改善型需求成为成交主力,120平方米以上户型成交占比升至32%。
弱二线及三四线城市则面临较大去化压力,广义库存去化周期仍超过30个月。部分城市通过收购存量商品房用作保障性住房、推行“以旧换新”等政策, marginal 改善市场预期,但效果尚未全面传导。
土地市场方面,二季度全国300城住宅用地成交面积同比下降约18%,央企、国企及优质民企拿地占比超过八成,热点城市核心地块溢价率有所回升,但整体土地财政依赖度继续下降。
三、企业端:融资改善与优胜劣汰并行
二季度,房地产企业融资环境边际改善。在“白名单”机制和经营性物业贷款政策支持下,优质房企银行授信额度有所增加,境内信用债发行规模同比增长约18%。但融资资源仍高度集中于未出险的头部国企和股份制房企,出险房企重组进展缓慢,行业出清仍在持续。
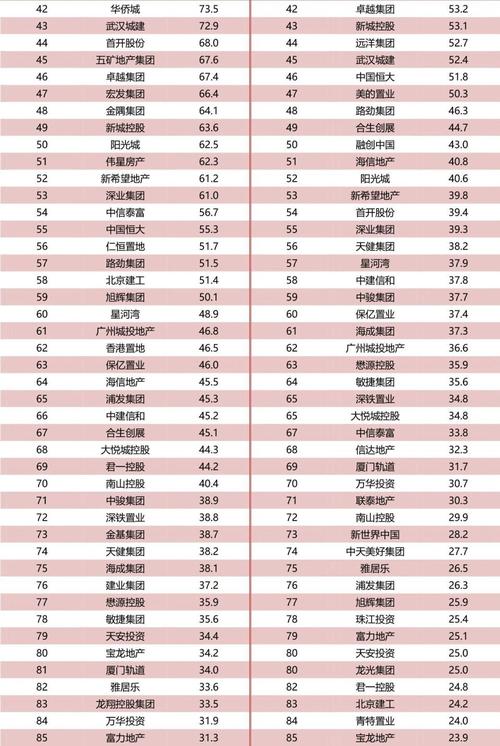
企业投资策略整体审慎,以销定投、聚焦核心城市成为主流。百强房企拿地金额中,一二线城市占比达到76%,比2025年同期提高8个百分点。代建、物业管理、长租公寓等轻资产业务成为部分房企转型重点。
四、政策效果与市场预期
二季度,中央及地方政策继续围绕“稳市场、防风险、促转型”发力。需求端,多地全面取消限购、降低首付比例至15%、下调房贷利率至历史低位(部分城市首套房贷利率已降至3.0%以下),并提高公积金贷款额度。供给端,城市房地产融资协调机制持续落地,“保交楼”专项借款使用范围扩大,收购存量商品房用于保障性住房的政策在多个城市试点。
从预期看,6月末购房者信心指数环比微升2.3点,但仍在低位徘徊。居民收入预期偏弱、房价上涨预期淡化仍是制约需求释放的主要因素。与此核心城市优质地块竞争加剧,显示部分市场主体对中长期市场持谨慎乐观态度。
五、下半年展望与建议
展望2026年下半年,房地产市场有望延续“跌幅收窄、城市分化、政策托底”的走势。预计全年商品房销售面积同比降幅将收窄至5%以内,开发投资降幅逐步趋稳。建议关注以下方向:
一是继续落实存量房贷利率调整和购房补贴政策,降低居民购房成本;二是加快推动收购存量房用于保障性住房,打通“以旧换新”链条中的堵点;三是支持优质房企合理融资需求,推动出险项目并购重组,防范系统性风险;四是引导行业向新发展模式转型,在城中村改造、保障性住房建设、城市更新中寻找增量空间。
2026年二季度房地产市场仍处于深度调整的后期阶段,市场企稳的基础尚不牢固,但随着政策效应进一步释放和宏观环境改善,行业有望在年内逐步走出底部。
如若转载,请注明出处:http://www.ssje123.com/product/49.html
更新时间:2026-09-23 18:40:23